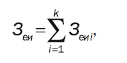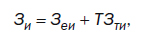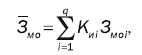При расчетах часто возникает задача отнесения единовременных затрат на конкретный измеряемый параметр.
Здесь может быть несколько вариантов измерений параметра технологического процесса.
Пример. Параметр технологического процесса измеряют одним СИ или одним комплектом СИ, которые не используют для измерений других параметров или для выполнения неизмерительных функций. В этом случае единовременные затраты на измерения одного параметра Зеи вычисляют следующим образом:
где Зеиi - составляющая единовременных затрат на измерения;
k - число составляющих единовременных затрат на измерения.
Текущие затраты на измерения, связанные с мероприятиями по повышению точности измерений, в общем случае включают в себя:
заработную плату операторов, непосредственно выполняющих измерительные операции, вместе с соответствующими отчислениями, определяемыми размерами заработной платы;
затраты на энергию питания средств измерений;
затраты на материалы, расходуемые в процессе измерений;
амортизационные отчисления, определяемые стоимостью средств измерений и других технических средств, применяемых для измерений параметра технологического процесса.
Составляющие текущих затрат на измерения могут существенно изменяться в течение года из-за инфляции. В этом случае определяют коэффициент индексации Ки, на который умножают годовые текущие затраты.
Текущие затраты на измерения рассчитывают для параметра технологического процесса на один год с момента внедрения мероприятия .
При определении текущих затрат на измерения учитывают возможные варианты измерений параметра и используют соответствующие коэффициенты S, которые определяют долю затрат, приходящихся на данный параметр технологического процесса.
Для экономического обоснования устанавливают период времени (расчетный период), в течение которого будут положительно проявляться результаты реализации мероприятия по повышению точности измерений.
Если номенклатура выпускаемой продукции стабильна, то при внедрении новых Си расчетный период соответствует срокам физического или морального старения внедряемых технических средств (предположительно 5 -7 лет).
Затраты на измерения Зи в течение расчетного периода Т (в годах) определяют следующим образом:
где Зеи - единовременные затраты на измерения;
Зти - текущие годовые затраты на измерения.
Размер затрат определяют в ценах на момент расчета затрат.
Затраты на метрологическое обслуживание СИ также состоят из единовременных и текущих.
Единовременные затраты на метрологическое обслуживание СИ, связанные с повышением точности измерений, в общем случае включают в себя затраты:
на испытания в целях утверждения типа СИ, разработанного для данного предприятия;
на разработку методов и технических средств контроля работоспособности СИ в процессе их эксплуатации;
на приобретение и монтаж технических средств для текущего ремонта СИ.
Если на предприятии проводят поверку вновь внедряемых СИ, то дополнительно к указанным учитывают следующие единовременные затраты:
на приобретение и монтаж поверочного оборудования;
на подготовку поверителей; - на аттестацию поверителей;
на аккредитацию метрологической службы на право поверки СИ.
Аналогичных единовременных затрат требует организация калибровки СИ на предприятии .
Текущие затраты на метрологическое обслуживание СИ, связанные с повышением точности измерений, в общем случае включают в себя затраты:
на поверку СИ;
на поверку эталонов единиц величин, применяемых для поверки рабочих СИ (если поверку рабочих СИ проводят на предприятии );
на калибровку СИ;
на контроль работоспособности СИ в процессе их эксплуатации (помимо поверки или калибровки);
на регламентное обслуживание СИ в соответствии с указаниями эксплуатационных документов
на текущий ремонт средств измерений;
на метрологический надзор за состоянием и применением СИ, эталонами единиц величин, применяемыми для калибровки средств измерений, за соблюдением метрологических правил, выполняемых метрологической службой предприятия .
Затраты на поверку СИ и эталонов определяют исходя из установленных тарифов и транспортных расходов. Если поверку (калибровку) СИ проводит метрологическая служба предприятия, то текущие затраты определяют, исходя из норм времени на поверку, стоимости одного нормативного часа работы поверителя и стоимости расходных материалов.
Текущие затраты на метрологическое обслуживание СИ рассчитывают для параметра технологического процесса, как правило, на один год с момента внедрения мероприятия.
Составляющие текущих затрат на метрологическое обслуживание могут существенно изменяться в течение года из-за инфляции. В этом случае определяют коэффициент индексации Ки, на который умножают текущие годовые затраты.
Таким образом, текущие годовые затраты на метрологическое обслуживание СИ Змос учетом инфляции определяют следующим образом:
где Киi - коэффициент индексации i-й составляющей текущих годовых затрат на метрологическое обслуживание;
q - число составляющих текущих затрат;
Змоi - составляющая текущих годовых затрат на метрологическое обслуживание СИ без учета инфляции.